 عاجل
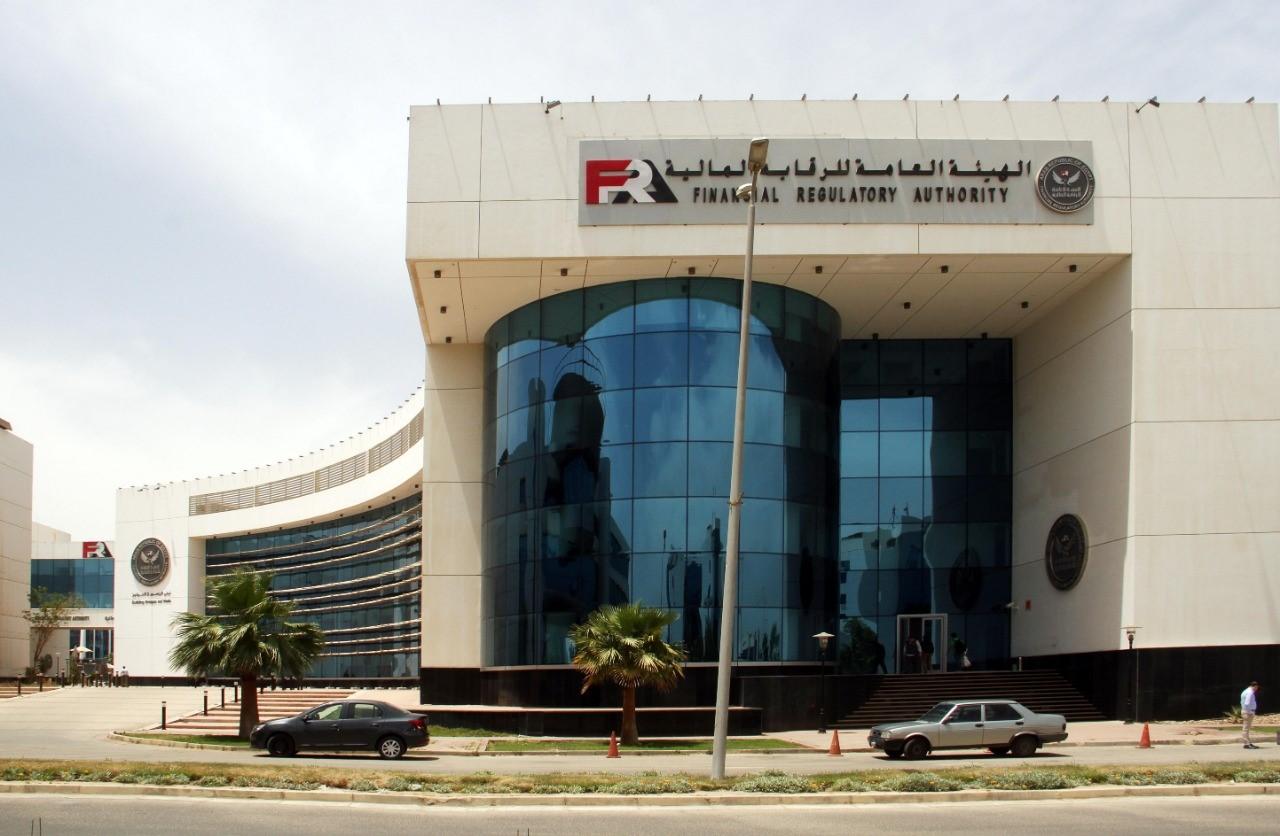
في خطوة تستهدف توحيد ورفع مستوى ممارسات التقييم العقاري في السوق المصرية، أصدرت الهيئة العامة للرقابة المالية، برئاسة الدكتور إسلام عزام، الإصدار الثاني من المعايير المصرية للتقييم العقاري، بعد أكثر من 11 عامًا على إصدار النسخة الأولى.
وتأتي المعايير الجديدة لتضع إطارًا أكثر تفصيلًا لتنفيذ عمليات التقييم، بدءًا من تحديد نطاق العمل والأساس المستخدم في التقييم، مرورًا بالبيانات والمدخلات وأساليب احتساب القيمة، وصولًا إلى قواعد التوثيق وإعداد التقارير والإفصاح عن تضارب المصالح.
وصدر الإصدار الجديد بموجب قرار مجلس إدارة الهيئة رقم (191) لسنة 2026، في إطار قانون تنظيم الرقابة على الأسواق والأدوات المالية غير المصرفية رقم (10) لسنة 2009، والقوانين المنظمة لأنشطة التأمين وسوق رأس المال والتأجير التمويلي والتمويل العقاري.
من التمويل العقاري إلى صناديق الاستثمار
وقال الدكتور إسلام عزام، رئيس الهيئة العامة للرقابة المالية، إن تحديث معايير التقييم العقاري يرتبط بصورة مباشرة بدعم عدد من الأنشطة الاقتصادية والتمويلية، وفي مقدمتها التمويل العقاري والاستثمار العقاري وصناديق الاستثمار العقاري، إلى جانب الأنشطة المرتبطة بالأصول العقارية.
وأوضح أن موثوقية أعمال التقييم تمثل عنصرًا أساسيًا في تعزيز جاذبية هذه الأنشطة للمستثمرين، سواء المحليين أو الأجانب، فضلًا عن زيادة تنافسية السوق المصرية على المستوى الإقليمي.
وأشار إلى أن الهيئة استهدفت من الإصدار الجديد بناء مرجعية مهنية وتنظيمية أكثر وضوحًا للمقيّمين والمستثمرين ومختلف أطراف السوق، بما يدعم كفاءة وشفافية أعمال التقييم.
المعايير الدولية تدخل على خط التقييم المصري
وراعت الهيئة عند إعداد الإصدار الثاني التوافق مع المعايير الدولية للتقييم (International Valuation Standards – IVS) بأحدث إصداراتها السارية حاليًا منذ عام 2025.
وأكد عزام أن المعايير الجديدة تراعي في الوقت نفسه الأطر التشريعية والتنظيمية المطبقة على الأنشطة المختلفة في مصر، بما يسمح باستخدام منهجيات تتسم بالشفافية والاتساق والموضوعية والقابلية للمقارنة دوليًا.
وسبق للهيئة أن دعت أطراف السوق إلى تقديم مقترحاتهم بشأن تحديث المعايير، في ضوء المتغيرات التي طرأت على السوق منذ صدور الإصدار الأول بموجب قرار مجلس إدارة الهيئة رقم (39) لسنة 2015، إلى أن اكتملت مكونات الإصدار الثاني خلال الفترة الأخيرة.
استقلالية المقيّم تحت الرقابة
وتضع المعايير الجديدة مجموعة واسعة من المتطلبات المهنية التي يجب توافرها في المقيّم وفريق العمل المعاون له، مع التأكيد على الالتزام بالأمانة المهنية وعدم ممارسة أي سلوكيات تنطوي على الاحتيال أو الخداع.
كما تشدد على ضرورة تعامل المقيّم مع العملاء بإنصاف وموضوعية، والحفاظ على استقلاليته، والإفصاح عن أي تعارض محتمل في المصالح.
ولا تتوقف الضوابط عند تنفيذ عملية التقييم، إذ تلزم المعايير بالاحتفاظ بجميع البيانات والمعلومات المرتبطة بالتقييم لمدة لا تقل عن 5 سنوات من تاريخ إعداد التقرير، أو عامين من آخر إجراءات قضائية متعلقة بالأصل العقاري محل التقييم.
3 طرق لتحديد قيمة العقار
وتحدد المعايير الجديدة ثلاثة أساليب رئيسية يمكن للمقيّم الاعتماد عليها للوصول إلى القيمة، وهي أسلوب السوق، وأسلوب الدخل، وأسلوب التكلفة.
وتندرج تحت كل أسلوب مجموعة من الطرق التي يمكن استخدامها وفقًا لطبيعة الأصل والغرض من عملية التقييم والقيمة المطلوب تحديدها.
ولا تفرض المعايير استخدام أسلوب واحد في جميع الحالات، وإنما تلزم المقيّم باختيار الأسلوب أو الأساليب الأكثر ملاءمة لطبيعة الأصل والهدف من التقييم، مع النظر في استخدام أكثر من أسلوب أو طريقة عندما لا تكون المعلومات المتاحة كافية للوصول إلى نتيجة موثوقة.
كما تتناول المعايير كيفية تحديد أعلى وأفضل استخدام للأصل، إلى جانب تحديد أساس التقييم المناسب وتوضيح العناصر المكونة لكل أساس.
البيانات لم تعد مجرد مدخلات
وتولي المعايير أهمية كبيرة لطبيعة البيانات المستخدمة في عمليات التقييم، حيث تشترط الاستناد إلى معلومات واقعية، من بينها القياسات والأسعار المنشورة.
كما تطلب من المقيّم تقييم البيانات وفقًا لمدى دقتها ووضوحها واكتمالها وحداثتها، مع عرضها بشفافية ضمن تقرير التقييم.
وتشمل عملية التقييم كذلك مراعاة العوامل البيئية والاجتماعية والحوكمة عند حساب قيمة الأصل، مع تقديم أمثلة لهذه العوامل لمساعدة المقيّمين على تطبيق المتطلبات الجديدة.
التقرير العقاري أمام قواعد أكثر صرامة
وتعتبر الهيئة أن تقرير التقييم والوثائق المرتبطة به يمثلان جزءًا أساسيًا من عملية الامتثال، لذلك وضعت المعايير حدًا أدنى للمعلومات والعناصر التي يجب أن يتضمنها التقرير.
ويتعين أن توضح التقارير أساليب وطرق التقييم المستخدمة، والبيانات والمدخلات التي استند إليها المقيّم، إلى جانب كيفية التعامل مع المخاطر وإدارة عملية التقييم.
كما تشمل المتطلبات توثيق النتائج وأعمال المراجعة والاحتفاظ بها، بما يضمن سلامتها وإمكانية الرجوع إليها واستعادتها عند الحاجة.
ماذا عن الملكية والإيجار والانتفاع؟
ولم تقتصر المعايير على تقييم العقار باعتباره أصلًا ماديًا، وإنما تناولت أيضًا الحقوق المرتبطة به، بما في ذلك الملكية، والحيازة، والإيجار، وحق الانتفاع دون التمتع بالسيطرة الحصرية على الأصل.
وتحدد المعايير نطاق كل من هذه الحقوق، إلى جانب أساليب تقييمها من خلال أساليب السوق والدخل والتكلفة، فضلًا عن قواعد تحديد القيمة الإيجارية السوقية.
كما تضع إطارًا لتقييم العقارات تحت التطوير، سواء تعلق الأمر بإنشاء مبانٍ جديدة، أو أراضٍ لم يسبق تطويرها بعد مد البنية التحتية إليها، أو إعادة تطوير أراضٍ سبق تطويرها، وكذلك تحسين المنشآت القائمة أو إدخال تعديلات عليها.
الهيئة تضيف تطبيقات عملية ونموذجًا جاهزًا للتقييم
ولم تكتف الهيئة بوضع القواعد والمعايير، وإنما أرفقت بها مجموعة من التطبيقات العملية بهدف تسهيل استخدامها ورفع قدرات المقيّمين.
وأوضح عزام أن هذه التطبيقات تتضمن التعريفات والإيضاحات والأساليب المسموح باستخدامها، بما يساعد على تحويل المعايير إلى إجراءات عملية قابلة للتطبيق.
وتشمل المرفقات تطبيقًا كاملًا للتقييم العقاري مدعومًا برسوم توضيحية تبدأ من اختيار المنهج، وتحديد مجال العمل، ثم جمع البيانات وتحليلها.
كما تتضمن تطبيقًا للتقييم لأغراض إعداد القوائم المالية، وآخر لحالات التمويل العقاري والتأجير التمويلي، بالإضافة إلى تطبيق لتقييم المشروعات والعقارات تحت الإنشاء.
وأرفقت الهيئة كذلك نموذجًا استرشاديًا لتقرير التقييم يتضمن العناصر الواجب مراعاتها عند إعداد التقرير.
دليل يتجاوز 140 صفحة
وتتضمن المعايير الجديدة دليلًا مصاحبًا للقرار يتجاوز 140 صفحة، جرى تقسيمه إلى 9 أبواب تغطي مختلف مراحل عملية التقييم.
وتشمل هذه الأبواب هيكل معايير التقييم، وقائمة المصطلحات، ومعيار إطار التقييم، ومعيار نطاق العمل، وأسس التقييم، وأساليب التقييم، والبيانات والمدخلات، ونماذج التقييم، ومعيار التوثيق وإعداد التقارير، بالإضافة إلى المرفقات.
ومن المقرر نشر القرار خلال الأيام المقبلة في الوقائع المصرية وعلى الموقع الإلكتروني للهيئة العامة للرقابة المالية، على أن يبدأ العمل به اعتبارًا من اليوم التالي لتاريخ نشره.