 عاجل
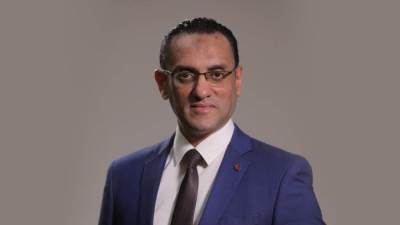
قال أحمد شوقي، الخبير الاقتصادي، إن الضوابط الجديدة التي أصدرها البنك المركزي المصري بشأن استثمارات البنوك في سندات التوريق وسندات الشركات تمثل خطوة تنظيمية تستهدف تعزيز كفاءة إدارة المخاطر داخل القطاع المصرفي، وليس الحد من استخدام التوريق كأحد أدوات التمويل.
وأوضح شوقي أن القرار يأتي في إطار توجه البنك المركزي نحو ربط التمويل بأصول حقيقية مكتملة وقادرة على توليد تدفقات نقدية مستقرة، بما يرفع جودة المحافظ الائتمانية ويحد من تراكم المخاطر داخل البنوك.
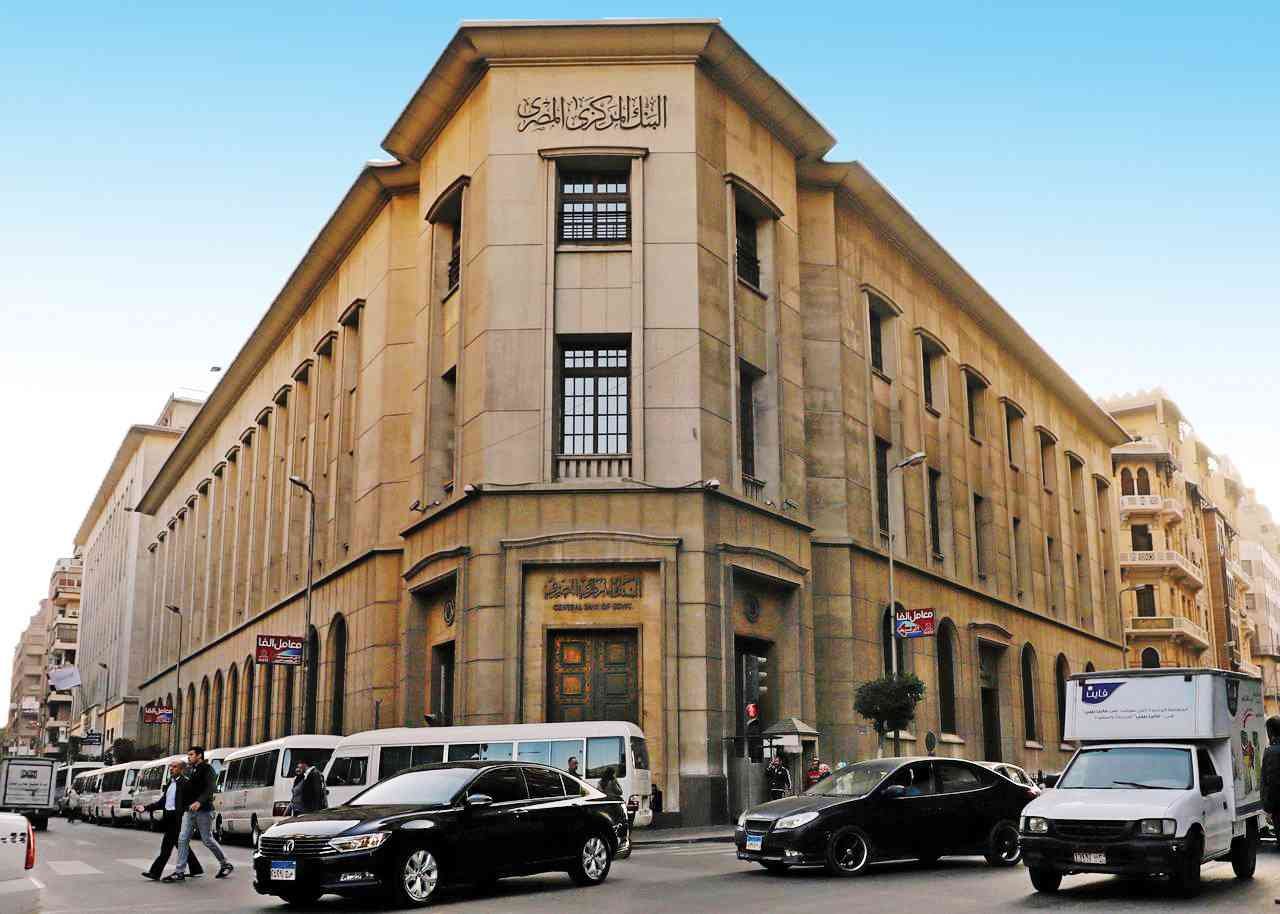
البنك المركزي المصري
وأضاف الخبير الاقتصادي، أن سوق التطوير العقاري يعتمد بشكل واسع على توريق الأقساط المستقبلية لتوفير السيولة اللازمة لاستكمال المشروعات أو التوسع في استثمارات جديدة، إلا أن استمرار هذا النموذج دون ضوابط قد يؤدي إلى زيادة مستويات المديونية وارتفاع الرفع المالي لدى بعض الشركات.
التطوير العقاري
وأشار إلى أن البنك المركزي وضع مجموعة من الاشتراطات التي تستهدف تحسين جودة عمليات التوريق، من بينها قصر استثمارات البنوك على المحافظ الناتجة عن وحدات تم تسليمها بالفعل، إلى جانب اشتراط حد أدنى للتصنيف الائتماني للإصدارات، ووضع سقوف تمنع تركز الاستثمارات في جهة إصدار أو قطاع واحد.
وأكد أن هذه الضوابط من شأنها تقليل احتمالات تضارب المصالح، وتحقيق توزيع أفضل للمخاطر داخل الجهاز المصرفي، بما يعزز سلامة القطاع المالي ويحافظ على استدامة عمليات التمويل.
السوق العقارية
وفيما يتعلق بانعكاسات القرار على السوق العقارية، توقع شوقي أن يدفع المطورين إلى إعطاء أولوية أكبر لاستكمال وتسليم المشروعات، مع تحسين جودة المحافظ التي يتم توريقها، فضلًا عن تعزيز الانضباط المالي وإدارة السيولة داخل الشركات.
وأضاف أن بعض الشركات قد تتجه إلى إعادة هيكلة خططها التمويلية، والاعتماد بصورة أكبر على مصادر تمويل متنوعة، بدلاً من الاعتماد المكثف على التوريق، الأمر الذي يسهم في رفع كفاءة القطاع العقاري على المدى الطويل.
واختتم الخبير الاقتصادي تصريحاته بالتأكيد على أن الضوابط الجديدة لا تستهدف إبطاء النشاط العقاري، وإنما تسعى إلى بناء منظومة تمويل أكثر توازنًا واستدامة، من خلال توجيه الائتمان إلى الأصول ذات الجودة الأعلى، بما يدعم استقرار السوق والقطاع المصرفي في الوقت نفسه.